
谈球吧官方网站下载:资产配置需要一个“锚”
来源:谈球吧官方网站下载 发布时间:2026-09-24 15:09:56
详情
谈球吧官网首页入口:
2026年3月1日,《公开募集证券投资基金业绩比较基准指引》及配套操作细则正式施行。同年6月1日,首批存量基金的业绩比较基准调整集中生效——12家基金公司、195只产品完成调整,涉及规模约3910亿元。
这些业绩基准的调整方向包括:提高股票资产权重、用中证800或中证A500替换沪深300、引入成长风格指数、行业主题指数精准化、新增或提升港股基准权重等。
调整背后是同一件事:让基准更准确地说明,这只基金到底投什么。而当每只基金的“投什么”都被写清楚,这些基准本身,也就成了我们做资产配置的一张现成清单。
不知道大家是否注意到,日常生活的大部分场景中,我们都会习惯性地给自己设定一个“锚”,或者说“参照点”。
比如考试。试卷有难易,只知道绝对分数并没办法做出客观评估——同样是90分,含金量并不一样,所以我们会看“班级平均分”,大概清楚自己的成绩位于什么位置。再比如体检,各项检验指标都会提供一个正常值范围;假如没有这个参照标准,拿到报告时简直“两眼一抹黑”——这个指标100,那个指标0.5,数量级都差好几倍,但框定一个正常范围,就能知道哪些指标不正常。
再举个例子。想象一下,你在一片浩瀚无垠的沙漠中走失了,身边没有一点指示方向的工具,但你知道目的地在北面。这样一个时间段,夜晚天空中的北极星就是你走出沙漠的“锚”——只要锚定北极星的方向、备足水和食物,即使走得再慢,也一定能离开沙漠,每一步路都没有白走。可如果绝对没方向,东南西北乱转,即使跑得再快,也可能耗尽体力还在原地。
这些“锚”渗透在生活的方方面面:它让我们在评估事情时有一个客观的参照点,也让我们在寻找解决方案时有一个可以努力的方向。
它直接被写入基金合同,是合同中约定的、用来评估基金产品业绩的“参照物”:偏股型基金一般选择沪深300、中证500、中证800等宽基指数,行业型基金则选择对应的行业指数。
第一,它告诉你这只产品投向什么。基准写的是沪深300,说明产品偏向大盘股;写的是中证1000,说明偏中小盘;写的是某个行业指数,说明是行业主题基金。看懂基准,就大致知道了这只基金的投资范围和风格。
第二,它是衡量业绩的尺子。一只基金去年涨了20%,是好是坏?如果同期基准涨了30%,其实是跑输的;如果基准只涨了5%,那这15个百分点的差距,才是基金经理创造的超额收益。脱离基准谈涨跌,就像脱离班级平均分谈90分。
第三,它让产品的风格保持总体稳定。基准写在合同里,也就为这只产品框定了一条清晰的边界:净值可以偏离基准,但这份偏离应当来自研究视角的主动判断,而不是投资方向本身发生了变化。
根据美国投资公司协会(ICI)的调查,2020年有89%持有共同基金的家庭表示会将基金表现与指数作比较;到2024年,这一比例升至93%。
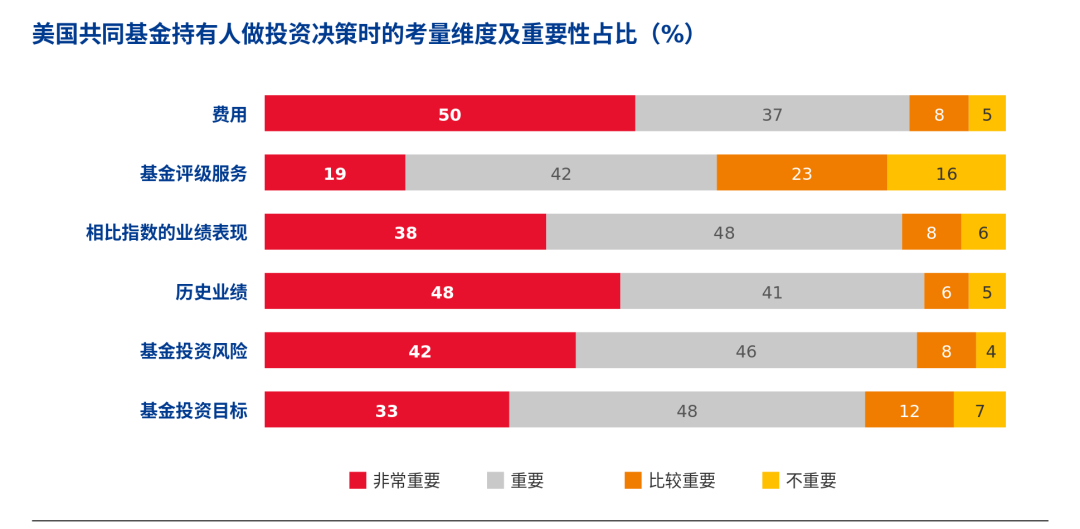
从上图能够正常的看到,“相比指数的业绩表现”被38%的家庭视为很重要,加上认为“重要”的48%,合计约86%的家庭会把它纳入投资决策——比例已经接近费用(50%+37%)和历史业绩(48%+41%)。
从结果看,成熟市场的投资者不只看基金过去涨了多少,也看它相对自己的基准表现如何。
到这里,基准的用处都还停留在“看懂一只基金”。但换个角度想:基金有基准约束,自己的账户,“锚”又是什么?
当基准被要求真实反映投资风格,它就不只是一句合同条款,而是一个能代表某一类资产的标签。把这些标签拿出来拼一拼,一个属于自己的锚——资产配置组合,就出现了。
原因在于,可供选择的基准非常多样化——不同基准,或代表了不同的资产,或代表了同一资产内部不同的风格。
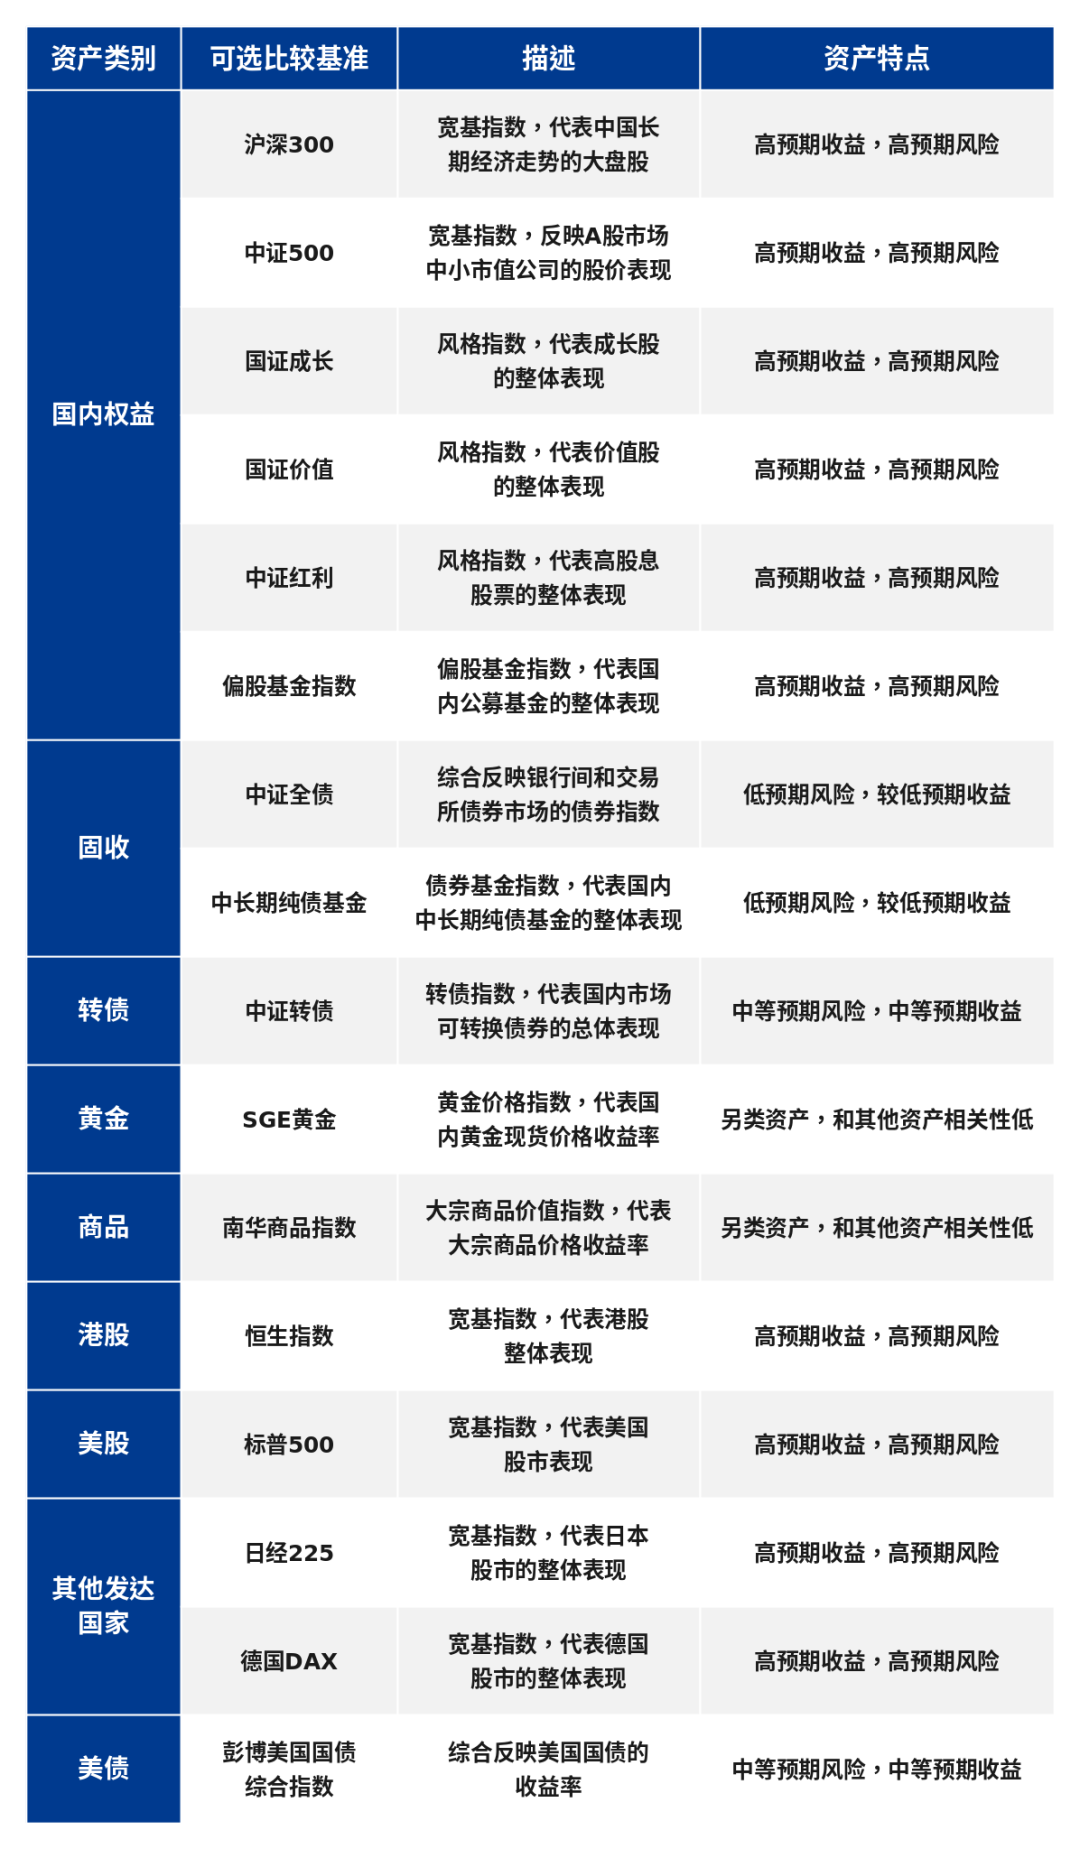
从上表能够正常的看到:国内权益里,沪深300代表大盘、中证500代表中小盘、国证成长与国证价值分别代表两种风格、中证红利代表高股息、偏股基金指数代表国内主动权益基金的整体表现;固收有中证全债和中长期纯债基金,转债有中证转债;再往外,还有黄金(SGE黄金)、商品(南华商品指数)、港股(恒生指数)、美股(标普500)、其他发达市场(日经225、德国DAX)以及美债(彭博美国国债综合指数)。
关键在于它们的资产特点各不相同。权益类高预期收益、高预期风险;固收类低预期风险、较低预期收益;黄金和商品属于另类资产,高预期收益、高预期风险,但是和其他资产的相关性低。
经统计2016年6月底至2026年6月底、各类资产日收益率之间的相关系数:跨市场、跨类别的资产,相关性明显更低,正是这些较低的数字,构成了资产配置的基础。因为涨跌节奏不一致,把它们按特殊的比例放在一起,组合的整体波动往往会低于单一资产——这就是分散化最朴素的道理,也是“多元配置”能够平滑波动的原因。
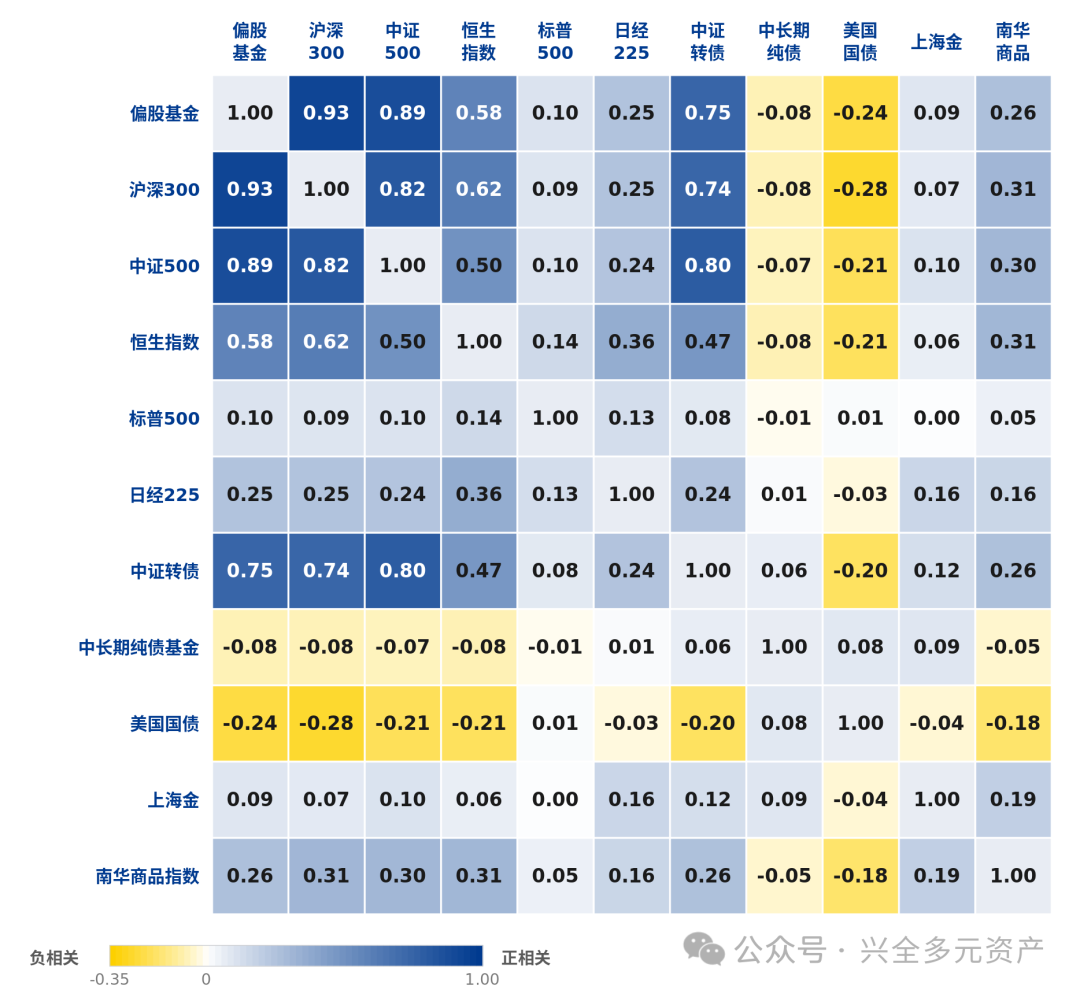
数据来源:Wind,兴证全球基金多元资产配置部测算;区间2016/6/30—2026/6/30,基于日收益率计算。历史数据不代表未来。
第一步,把基准先分成两大类:风险资产和稳健资产。国内权益、港股、美股、其他发达市场这些高预期收益、高预期风险的,属于风险资产;黄金和商品则是与其他资产相关性较低的另类资产,但由于同样高预期收益、高预期风险,也可以划进风险资产中;中证全债、美债这类低预期风险、较低预期收益的,属于稳健资产。先分清这两类,配置的基础框架就有了。
第二步,通过你自己的风险偏好,决定两类资产的大致比例。这是整个配置中最重要的一步——它基本决定了组合的波动水平和长期预期收益。风险偏好较高、资金久期较长、短期内不需要动用的钱,风险资产的比例可以高一些;反之,如果这笔钱两三年内可能要用,或者自己很难承受净值大幅度波动,就应该让稳健资产占据主要位置。比例定下来之后,最好还是不要因为短期行情随意改动,否则很容易在高点加仓、低点减仓。
第三步,在每一类内部再做细分和调整。这时候,上面那张相关性图就派上用场了:风险资产内部,可以适当加入相关性与国内权益较低海外权益,降低对单一市场的依赖;稳健资产内部,可以在不同久期的债券之间平衡;此外,还可以配置少量黄金、商品这类与股债相关性都很低的资产。
当把几个基准按比例搭配好,一个资产配置方案的雏形其实已经成型了。剩下的事情就简单了:在每个基准里,挑选跟踪该基准、能持续跑出超额的基金;如果找不到合适的主动基金,用对应的指数基金替代也可以。
一是参考:基准告诉你这只产品的投资范围和风格,也提供了一把衡量业绩的尺子;比起单纯看涨跌,“相对基准表现如何”往往能说明更多问题。
二是工具:不同基准背后是不同的资产,而这些资产之间的相关性有高有低。利用这种低相关性,把几类基准按照自己的需求搭配起来,就是一个资产配置组合的起点。
锚的作用,从来不是让船跑得更快,而是让它在风浪里不至于漂走。对一只基金是这样,对我们自己的账户,也是这样。(多元资产配置部 兴全多元资产)